

1- ÇALIŞAN DEVİR ORANI VE SINIFLANDIRILMASI
Çalışan Devir Oranı(Turnover) bir işyerinde belli bir dönemde işten ayrılanların, aynı dönemdeki ortalama çalışan sayısına bölünmesiyle bulunan bir orandır. Turnover aşağıdaki gibi hesaplanır. Karşılaştırılabilir verilerle sağlıklı izleme ve yorumlama yapabilmek için her yıl sonu alınan yıllık gerçekleşmelerin yanı sıra, yıl içi hesaplamaları da her zaman son 12 aylık verileri dikkate alarak yapmak gerekir.
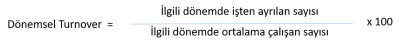
Çalışan Devir Oranı’nı iyi anlamak için farklı boyutlarından söz etmemiz gerekir. En önemli ayrım, işten ayrılmanın işveren tarafından ya da çalışan tarafından gerçekleştirilmesine bakılarak yapılır.
Yetersiz performans, kurum kültürüne uyum sağlamama vb nedenlerle işverenin isteği doğrultusunda gerçekleşen ayrılmalara istenen ayrılmalar denir. Bu gruba şirket tarafından doğrudan işten çıkartılanların yanı sıra, bahsedilen nedenlerle işverenin çalışanla anlaşarak gerçekleştirdiği ayrılmaları ve emeklilikleri de dahil etmek gerekir.
İşi beğenmeme, şirketi beğenmeme, ücretinden memnuniyetsizlik, yöneticisiyle anlaşmazlık, mobbing vb nedenlerle çalışanın tek taraflı iradesiyle ve istifa etmesiyle gerçekleşen ayrılmalar ise şirketler için istenmeyen ayrılmalardır.
Bu yazıda ayrılmaların tümünü dikkate alarak hesaplanan çalışan devir oranı brüt turnover, istenmeyen ayrılmalardan hesaplanan çalışan devir oranı ise net turnover olarak ele alınacaktır.

Şirketlerin dinamiklerini korumaları, taze kan alarak yenilenmeleri için belli düzeyde turnover’a sahip olmaları gerekir. Bunun sağlıklı düzeyi sektör ve coğrafi konuma bağlı olarak farklılık gösterir. Böyle baktığımızda brüt turnover hedefi hiçbir zaman sıfır olamaz.
Ancak net turnover, yönetim kalitesi, şirket kültürü, ücret ve yan haklar politikası, yönetici kalitesi gibi konularda şirketin aksadığının işaretidir. Şirketler net turnover hedefini her zaman sıfır alarak bu alanlarda sürekli iyileştirmeler yapmalıdır.
Ülkemizde şirketlerin kendi turnover takipleri dışında nadiren ulusal düzeyde yapılan araştırmalara rastlıyoruz.
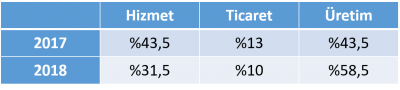
Bunlardan, PERYÖN tarafından 2018 yılında, Sanayi, Hizmet ve Ticaret sektörlerinde yapılan ve 2017-2018 yıllarını kapsayan bir turnover raporu yayınlanmıştır. Bu anket çalışmasına 2017 ve 2018 yıllarında sektörlerin katılım oranları aşağıdaki gibidir:
Bu çalışmada Genel Çalışan Devir Oranı ( brüt turnover) 2017’de %26,4 ve 2018’de %24,5 olurken, İstifa Nedenli Çalışan Devir Oranı’nın (Net Turnover) ise 2017’de %15,8 ve 2018’de %15,7 olduğu görülmektedir.
Diğer bir deyişle her yıl şirketlerin çalışanlarının dörtte birinin değiştiği, değerli çalışanlarının ise yaklaşık %16’sını istemeden kaybettiği anlaşılmaktadır.
Yapılan çalışmada ayrıca yüksek performanslı çalışanların işten ayrılma oranları sorgulanmış, ortalamanın üzerinde performans gösteren çalışanların devir oranının 2017’de %4 iken 2018’de %9 olduğu bulunmuştur. Günümüz trendlerini ve çalışan profilini dikkate alırsak, bu oranların daha da yukarılara çıkacağını tahmin edebiliriz. Pandemi sonrası görülen davranış şekilleri bu durumun ciddiyetinin daha da artacağını işaret etmektedir. Önce ABD’de ortaya çıkan ve Avrupa başta olmak üzere dünyaya yayılan Büyük İstifa (Great Resignation) dalgası dilimize yeni giren, nedenleri ve olası sonuçları üzerinde çok düşünülmesi ve çalışılması gereken bir olgudur.
2- TURNOVER’IN GİZLİ MALİYETİ
Turnover pek çok yöneticinin ve İnsan Kaynakları çalışanının bildiği ve sonuçlarını kilit performans göstergesi olarak takip ettiği bir kavram olsa da, şirketlere maliyeti yeterince önemsenmeyen bir olgudur. Çünkü işverenler ve yöneticiler basit aritmetik işlemlerle hesaplayıp ölçebildikleri maliyetleri ne kadar fanatik bir yaklaşımla dikkate alıyorlarsa da, daha karmaşık hesaplamalar, varsayımlar, çok sayıda parametre ve gösterge dikkate alınarak yapılan hesaplamalardan o derece uzak durmaktadırlar.
İyi haber şu ki, böylesi konulara kafa yoran ve hesaplamalar yapan araştırmacılar da yok değil. Turnover’ın maliyeti konusunda da hesaplamalarımızı yapmamıza yardımcı olacak yaklaşımlar geliştiren ve modeller oluşturan pek çok araştırmacı bulunmakta ve bu modellere internet aramalarında bolca ulaşılabilmektedir.
Konuyu basitleştirmek adına, işten ayrılan bir çalışanın şirkete maliyeti, giriş seviye çalışanlar için yıllık ücretinin %50’si kadar olurken, bu oran uzman seviyeler için %100 ile %200 arasında değişmekte, üst seviye yönetim kademeleri için ise %300-%400 seviyelerini bulmaktadır.
Konunun önemini gözümüzde daha iyi canlandırmak adına, yukarıda bahsi geçen PERYÖN araştırmasında ortaya çıkan turnover oranlarını, 1.000 çalışanı olan, ortalama ücreti de asgari ücretin %50 üzerinde olan bir şirket için, literatürde gördüğümüz en düşük turnover maliyeti olan yıllık ücretin %50’si dikkate alınarak hesaplanması ile ortaya çıkan maliyeti görelim.

Bu tabloda gördüğümüz turnover’ı sıfırlamak elbette mümkün değil. Ancak, net turnover üzerinde şirketlerin iyileştirme elde edebilecekleri çok alan var. 1.000 kişi çalışanı olan yukarıdaki örnek şirkette turnover oranında yapılabilecek her 1 puanlık iyileştirmenin şirkete yıllık kazancı 450.360TL olacaktır.
Bu modeli Türkiye geneline uygularsak, yıllık brüt turnover’ın ulusal ekonomimize maliyetinin 149 milyar TL (9,9 milyar USD), net turnover’ın maliyetinin ise 96 milyar TL (6,4 milyar USD) olduğunu buluruz. Bu sonuçlara TÜİK 2021 sonu toplam çalışan sayısına(13.515.000) PERYÖN araştırmasında çıkan turnover oranları ve yukarıdaki hesaplama modeli uygulanarak ulaşılmıştır.
3- TURNOVER MALİYETİNİN UNSURLARI
Şimdi de kısaca bu kadar büyük maliyetlere neden olan, parasal olarak maliyet oluşturan nedenler nelerdir onlara bir göz atalım. Bunlarla sınırlı olmamakla beraber, aşağıdaki tabloda turnover’a neden olan maliyetlere ait kısa bir liste bulabilirsiniz.
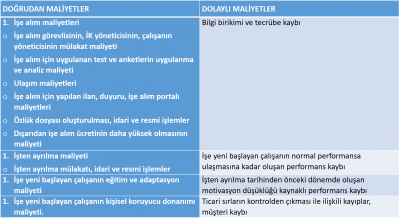
Yukarıda da yazdığım gibi, Turnover maliyeti bu tablodakilerle sınırlı olmayıp, daha zor ölçebileceğimiz, buna karşılık belki de yukarıdakilerden daha fazla şirketlere zararı olan kalemleri de içeriyor. Birkaç örnek verecek olursak;
- Geride kalanların kafası karışıyor, moralleri bozuluyor, motivasyonları düşüyor.
- Ayrılan çalışanın yerine yenisi işe alınıp beklenen performans seviyesine ulaşana kadar mevcut iş başkaları tarafından yapıldığı için ek iş yükü nedeniyle ilave bir moral bozukluğu ve ek iş yükü yorgunluğu oluşuyor.
- Pozisyonun kritikliğine göre, bazı durumlarda şirket önemli projelerini ötelemek ya da iptal etmek zorunda kalabiliyor.
- Rakibe giden çalışanlar nedeniyle pazar kaybı yaşanabiliyor.
- Pozisyonu bir an önce doldurabilmek için düşük kaliteli profiller işe alınıyor.
- Yüksek turnover, geride kalan çalışanlar tarafından şirketin sorgulanmasına ve bağlılığın düşmesine neden oluyor.
- Yüksek turnover bilgi birikimi ve deneyim kaybının yanı sıra, kişilr arasında iş yapmayı ve ekip performansını olumlu etkileyen kurulmuş ilişkilerin de yok olmasına neden oluyor.
Sonuç olarak, şirketlerin istifa nedenli (NET) turnover’ı azaltma konusunda çaba göstermeleri için yeterli bir motivasyon var. Şöyle düşünün, asgari ücretli bir çalışanın 2022 yılı turnover maliyeti 30.000TL’dir.